交易所API量化机器人到底是个什么东西
很多人一听到“量化机器人”就觉得是印钞机,好像只要挂上就能躺着收钱。把它拆开看,它不过是一段你写好的策略代码,通过交易所开放的API接口,替你去下单、撤单、查持仓。你睡觉的时候它盯着盘面,你上班的时候它执行买卖信号。交易所API就像一道传送门,代码从这头把指令送进去,成交回报从那头传回来。
传统手动交易,你盯着K线,心里默念“跌到3200就买”,手指还得抖一下。量化机器人把“3200”写死,价格一碰到,毫秒级下单。币安、OKX、Bybit这些平台都开放了REST和WebSocket接口,REST用来发指令,WebSocket用来接收实时行情和订单更新。大部分散户用的机器人,底层就是几十行Python代码加上一个循环。
机器人靠什么在期货市场里找饭吃
期货合约自带杠杆,价格波动被放大,这给量化策略提供了丰厚的土壤。最常被塞进机器人的策略有两类。
趋势跟踪型
价格突破某个区间上沿就开多,跌破下沿就开空。机器人不预测方向,只跟着走。这种策略在单边行情里能吃到肉,遇到震荡市会被反复打脸。程序的好处是止损坚决,不会像人一样犹豫“再等等看”。
价差套利型
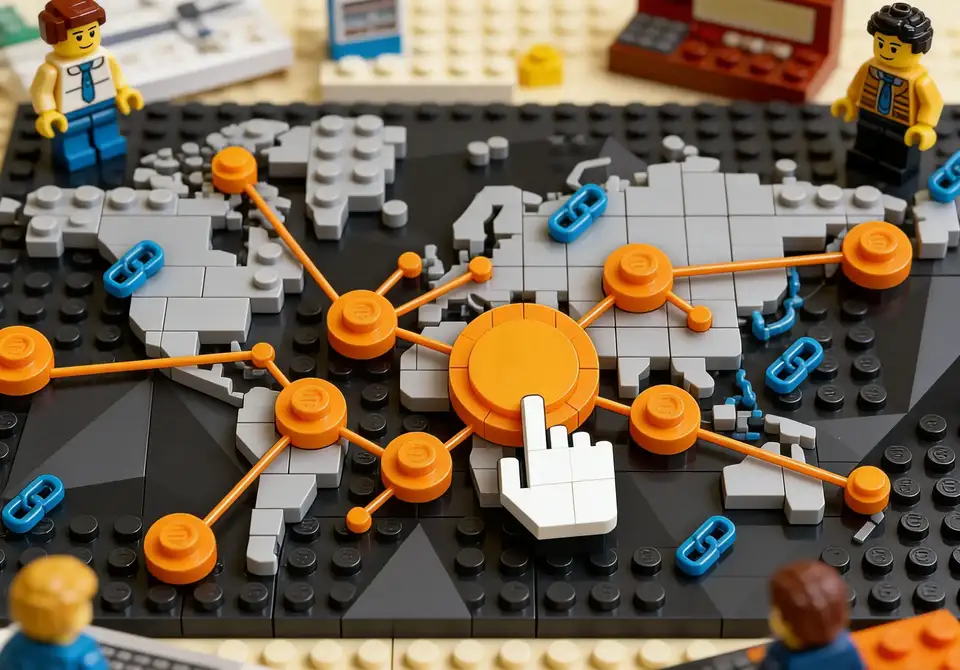
同一币种在现货和期货之间存在基差,或者不同交易所的永续合约资金费率有高有低。机器人同时开多便宜的那个、开空贵的那个,等价差回归再平仓。这种策略单笔利润薄,靠高频率和低延迟积少成多。交易所API的限频就成了生死线,比如OKX现货接口每秒最多20次请求,超了直接封禁IP。
写一个最简单的网格机器人需要摸清哪些坑
拿网格策略举例,逻辑是在某个价格区间内均匀挂买单和卖单,价格跌一格买一份,涨一格卖一份。用Python对接交易所API,核心步骤有五步。
第一步 读取行情和账户
通过WebSocket订阅深度数据,同时用REST接口查询账户余额和当前挂单。这一步要处理网络断线重连,否则行情一断机器人就成了瞎子。
第二步 计算挂单价格
设置区间下限P_low,上限P_high,网格数量N。每一格的价格间隔是(P_high - P_low) / N。买单挂在当前价下方,卖单挂在上方。
第三步 下单和撤单
用限价单挂出去,等待成交。成交后立刻在相邻格补挂反向单。这里会踩到交易所的最小下单量限制,有些币种最小交易单位是10张合约,资金不够连一格都铺不满。
第四步 仓位和保证金监控
期货合约有维持保证金率,仓位太重时一个大波动就会触发强平。机器人必须实时读取保证金率,超过阈值自动减仓。
第五步 异常处理
API超时、订单被拒绝、部分成交、交易所临时维护,这些都要写进错误处理逻辑。很多新手机器人跑得好好的,突然某天交易所调整了接口参数,程序直接崩溃,仓位裸奔。
API量化机器人最要命的三个风险
滑点吃掉的利润比手续费还狠
回测时假设价格精确成交,实盘里市价单可能滑出好几个点。期货合约盘口薄的时候,一笔稍大的单子就能把价格打穿。机器人按信号发单,成交价偏离预期,套利策略瞬间变成亏损策略。
限频和封禁
交易所对API调用频率有严格限制,而且规则可能随时调整。高频策略被限频卡住,就像赛车被拔了油管。更严重的是触发风控被临时封禁API权限,机器人无法平仓,只能眼睁睁看着行情往反方向跑。
黑天鹅事件
极端行情下,交易所可能出现宕机、插针、流动性枯竭。2021年某交易所宕机期间,比特币几分钟内跌了上万刀,量化机器人的止损单根本发不出去。事后追责,交易所只赔一小部分,大头还是自己扛。
想跑实盘之前得先做好这几件事
先用模拟盘跑至少三个月。交易所都提供测试环境,用虚假资金验证策略逻辑、接口稳定性和异常处理。模拟盘跑通了,再用极小资金跑实盘,比如只跑一格网格,观察真实成交和滑点情况。
把仓位管理写进代码最底层。单笔最大亏损不超过总资金的2%,总持仓保证金不超过50%。这些数字不是拍脑袋,是让你在连续亏损时还能留在牌桌上。
定期检查API密钥权限。只开交易权限,不要开提现权限。密钥泄露的后果比爆仓更严重,黑客可以直接把资产转走。
关注交易所的公告和接口变更日志。API升级、限频调整、合约规则变化,每一项都可能让赚钱的机器人变成赔钱货。
量化机器人只是一个工具,它不创造收益,只执行你写的逻辑。策略本身的期望值为正,机器人才能帮你放大;策略是亏的,机器人只会让你亏得更快更安静。别被“全自动躺赚”的话术带偏,真正赚钱的量化团队,核心精力都花在策略研究和风控上,代码只是最后一步。